Hipoteca autopromotor para construir tu propia vivienda

Financia la construcción de tu casa con una hipoteca adaptada a las fases de la obra.

  • Conseguimos su hipoteca autopromotor con el mejor interés
  • Transparencia total sin letra pequeña ni comisiones ocultas
  • Le acompañamos en todo el proceso hasta la firma

¿Qué es una hipoteca autopromotor?

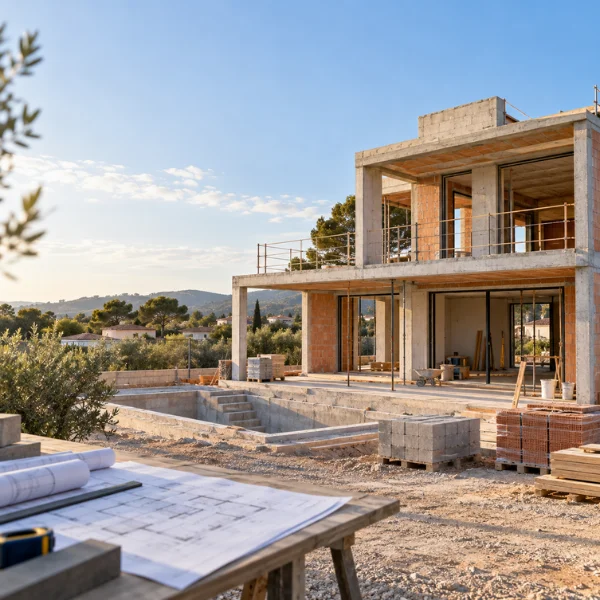
Una hipoteca autopromotor es una financiación pensada para quienes quieren construir su propia vivienda en lugar de comprar una casa ya terminada.

A diferencia de una hipoteca tradicional, el dinero suele entregarse por fases según avanza la obra, por lo que el banco también analiza el terreno, el proyecto y la viabilidad de la construcción.

Financiación adaptada a cada fase

La hipoteca autopromotor se adapta al avance de la construcción, con disposiciones progresivas del capital a medida que se certifica la obra.

Estudio completo de tu proyecto

Analizamos tu perfil, el terreno, el presupuesto de construcción y la viabilidad del proyecto para buscar la financiación que mejor encaje contigo.

Acompañamiento durante todo el proceso

Te guiamos desde la preparación de la documentación hasta la negociación con las entidades y las distintas fases de disposición del préstamo.
¿Cómo funciona una hipoteca autopromotor?

    Prepara tu proyecto

    El banco libera el capital en función de las certificaciones de obra emitidas por la dirección facultativa.

    El banco estudia la operación

    La entidad analiza tu situación financiera, el proyecto y el valor estimado de la vivienda una vez terminada antes de aprobar la financiación.

    Recibes el dinero según avanza la obra

    A diferencia de una hipoteca convencional, el capital suele entregarse progresivamente conforme se certifican las distintas fases de construcción.

    hipoteca autopromotor
    hipoteca autopromotor financiación del terreno

    ¿Necesito tener el terreno en propiedad?

    En una hipoteca autopromotor, el terreno es una parte fundamental de la operación. Tenerlo ya en propiedad suele facilitar el acceso a la financiación, aunque cada banco estudia el proyecto y la situación del solicitante de forma individual.

    – Si ya tienes el terreno

    El banco valorará el terreno junto con el proyecto de construcción. Su valor puede formar parte de los recursos que aportas a la operación y será tenido en cuenta al estudiar la financiación.

    – Si todavía tienes que comprarlo

    Financiar conjuntamente la compra del terreno y la construcción puede ser más complejo y no todas las entidades lo admiten de la misma forma. En estos casos es especialmente importante estudiar previamente qué bancos pueden encajar con tu proyecto y tu perfil.

    – ¿Se puede financiar el terreno y la construcción?

    En determinadas operaciones puede estudiarse financiación para ambas necesidades, pero dependerá de la entidad, del valor del terreno, del proyecto y de la capacidad financiera del solicitante. Por eso conviene analizar la operación antes de iniciar la construcción o comprometer la compra del suelo.

    Cada proyecto autopromotor es diferente. El porcentaje financiable y las condiciones dependerán del terreno, la tasación, el coste de la obra, tus recursos propios y tu situación financiera.

    Comparamos tu hipoteca autopromotor entre más de 30 entidades

    Cada banco aplica criterios diferentes a los proyectos autopromotor. Analizamos tu perfil y las características de la construcción para identificar qué entidades pueden encajar mejor con tu operación y negociar sus condiciones.
    ¿Cuánto financia una hipoteca autopromotor?

    No existe un porcentaje único de financiación para todos los proyectos autopromotor. Cada entidad estudia la operación en función del valor del terreno, el coste de construcción, la tasación de la vivienda terminada y la situación financiera del solicitante.

    Estos son los principales factores que determinan el porcentaje de financiación y las condiciones de la hipoteca.
    Terreno urbano para construir una vivienda con hipoteca autopromotor

    Valor del terreno

    Si ya eres propietario del terreno, su valor puede influir de forma importante en la estructura de la operación.
    Planos y presupuesto para la construcción de una vivienda unifamiliar

    Coste de la construcción

    El banco analiza el presupuesto previsto y la coherencia entre el coste de la obra y el proyecto presentado.
    Vivienda unifamiliar terminada para su valoración y tasación

    Tasación de la vivienda

    La financiación también puede estar condicionada por el valor estimado que tendrá la vivienda cuando finalice la construcción.
    Documentación financiera para analizar ahorro y solvencia

    Recursos propios y solvencia

    El ahorro disponible, los ingresos, otras deudas y la estabilidad financiera forman parte del análisis.

    Requisitos para conseguir una hipoteca autopromotor

    Para estudiar una hipoteca autopromotor, las entidades analizan tanto tu situación financiera como la viabilidad del proyecto de construcción. Aunque los criterios pueden variar entre bancos, estos son algunos de los elementos que suelen tenerse en cuenta.

    Terreno apto para construir

    El suelo debe reunir las condiciones urbanísticas necesarias para desarrollar el proyecto.

    Proyecto arquitectónico

    Necesitarás un proyecto definido que permita valorar cómo será la vivienda y su coste previsto.

    Licencia de obras

    La construcción deberá contar con las autorizaciones municipales correspondientes antes de determinadas fases de la financiación.

    Presupuesto de construcción

    El banco necesitará conocer el coste previsto de la obra y cómo se distribuirá la inversión.

    Tasación del proyecto

    Se valora tanto la situación actual como el valor estimado de la vivienda una vez finalizada.

    Solvencia y recursos propios

    Ingresos, estabilidad financiera, endeudamiento y ahorro disponible también forman parte del estudio.

    Documentación necesaria para solicitar una hipoteca autopromotor

    La documentación puede variar según la entidad y la fase del proyecto, pero normalmente necesitarás acreditar tanto tu situación financiera como la viabilidad de la construcción.
    documentación necesaria para solicitar una hipoteca autopromotor en España

    DNI/NIE

    Escrituras o documentación del terreno

    Proyecto arquitectónico

    Licencia de obras

    Tasación

    Presupuesto de construcción

    ¿Tiene alguna pregunta sobre una hipoteca autopromotor o alguno de nuestros servicios?

    Resolvemos tus dudas sin compromiso

    Reserva una llamada

    Nombre
    Al enviar este formulario acepta nuestra política de privacidad | https://tuhipotk.com/politica-de-privacidad/
    Trustpilot
    1